Trump vs marché obligataire
Article
Article


Richard Morin

Asmaa Saleem Malik
Donald Trump vit dans un monde parallèle où les États-Unis ont vaincu l’Iran, le détroit d’Hormuz est ouvert au trafic maritime, Vladimir Putin est un grand leader et le Canada est le pire des voisins. Ces délusions et mensonges peuvent convaincre quelques dizaines de millions de MAGA, le marché boursier peut regarder ailleurs et aller de sommet en sommet, mais il en est un qui ne se laisse pas berner : le marché obligataire.
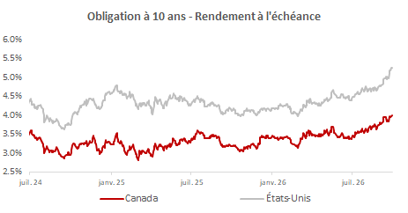
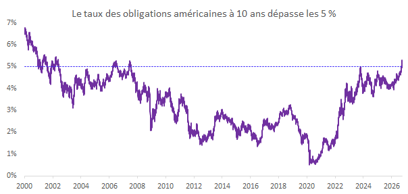
Le taux sur les obligations américaines échéant dans 10 ans était d’environ 4,1% au début du second mandat Trump. Il est aujourd’hui de près de 5,3%, son niveau le plus élevé depuis 2 décennies. Plusieurs facteurs expliquent cette hausse significative. L’inflation persistante gruge le revenu fixe que procurent les d’obligations et les acheteurs exigent donc un taux plus élevé pour compenser. Le gouvernement des États-Unis est aussi en compétition avec les entreprises de l’écosystème de l’intelligence artificielle pour emprunter dans le marché obligataire, ce qui pousse les taux à la hausse. Finalement, la taille colossale de la dette américaine – plus de 40 billions USD (40 000 milliards) – pointe vers une éventuelle crise, justifiant un taux d’emprunt obligataire plus élevé pour compenser le risque.
Cette hausse ajoutera éventuellement 400 milliards USD au service annuel de la dette aux États-Unis, en plus des 2 billions USD de déficit déjà projeté pour 2026, ou 6% du PIB. Dans l’immédiat cependant, les conséquences de la hausse de taux se font sentir, non seulement aux États-Unis mais aussi un peu partout sur la planète. Les taux hypothécaires atteignent maintenant 7% aux États-Unis et les entreprises font aussi face à des coûts d’emprunt plus élevés.
Parce que les marchés obligataires sont des vases communiquant, les taux sur les obligations d’à peu près tous les pays développés sont aussi en hausse en 2026. Au Canada notamment, ils sont passé de 3,1% à 3,9% sur les obligations 10 ans depuis le début de l’année.
Bien que les principaux indices américains – S&P500 et NASDAQ – soient près de niveaux records, quand on regarde plus loin que la poignée de titres de très grande capitalisation qui expliquent l’essentiel de la hausse, on constate que plusieurs marchés ou secteurs sont en forte baisse, voire en correction : actions de petites capitalisation, banques et utilities, notamment. À lire dans la section États-Unis.
Si la hausse de taux devait être permanente, ou pire encore continuer, il ne faudrait pas se surprendre qu’elle provoque une correction des principaux indices boursiers. Si la répartition de votre portefeuille dépasse sa cible en actions, ce pourrait être un bon moment pour rééquilibrer. Vous aurez ainsi plus de poudre sèche pour racheter des actions dans le prochain marché baissier.
En attendant, vous tirerez un revenu respectable de la portion obligataire de votre portefeuille.
Joyeuse action de grâce!
Le marché boursier canadien a progressé de 1,6 % au troisième trimestre de 2026, portant le gain depuis le début de l’année à 13,0 %.
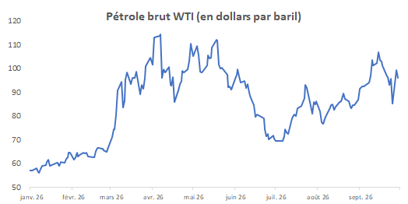
Les actions canadiennes ont bénéficié de la conjoncture favorable des prix des matières premières au cours du trimestre. Les prix du pétrole sont demeurés élevés (en hausse de 36,3 % au troisième trimestre de 2026), soutenant le secteur canadien de l’énergie, qui représente 16,3 % du marché.
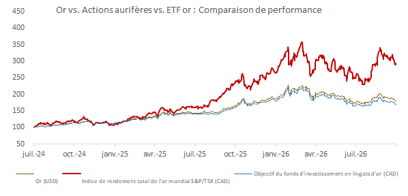
Le cours de l’or a également progressé (en hausse de 3,7 % au troisième trimestre 2026), profitant aux producteurs d’or canadiens ainsi qu’au secteur des matériaux dans son ensemble. Alors que l’or atteignait des niveaux élevés, les sociétés minières ont constitué un autre soutien majeur pour les actions canadiennes.
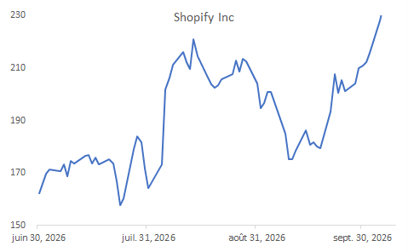
Au-delà des matières premières, le secteur canadien des technologies de l’information a enregistré un rendement de 17,9 % au troisième trimestre, porté principalement par Shopify ; cette dernière a progressé d’environ 30 % au cours de la période, contribuant ainsi largement à la performance du secteur. Cette évolution met en lumière l’élargissement du marché canadien, qui dépasse désormais sa concentration traditionnelle dans les secteurs bancaire, pétrolier et minier.
Les actions américaines ont progressé de 2,2 % au troisième trimestre 2026, soutenues par la solidité des bénéfices des entreprises et l'enthousiasme persistant pour l'intelligence artificielle (IA). Toutefois, cette performance masque une réalité sous-jacente bien plus fragile. La forte hausse des taux des obligations 10 ans a constitué l'un des faits marquants du trimestre.
Le rendement des bons du Trésor américain à 10 ans a nettement augmenté au cours du trimestre, progressant de 85 points de base pour atteindre 5,29 % au 30 septembre 2026, soit son niveau le plus élevé depuis 2002. Cette hausse des taux a pesé sur les valorisations boursières, affectant tout particulièrement les petites capitalisations, les banques, les services aux collectivités et les entreprises technologiques non rentables
Les gains du marché étaient concentrés parmi quelques grandes entreprises technologiques profitant de l'investissement continu dans l'IA. Microsoft a augmenté de 37,5 %, tandis que NVIDIA a gagné 30,3 %, Apple a progressé de 29,8 % et Meta Platforms a grimpé de 29,1 %. Palantir Technologies a été un autre point fort, bondissant de 60,3 %. Ces gains ont contribué à soutenir le S&P 500, même si de nombreuses autres actions ont eu du mal.
Les actions internationales ont progressé de 1,0 % (en dollars canadiens) au troisième trimestre 2026, portant le gain depuis le début de l’année à 14,2 %.
Les actions japonaises ont gagné 5,8 % au cours du trimestre, soutenues par la vigueur persistante des valeurs technologiques et des semi-conducteurs. Des entreprises telles qu’Advantest, un fabricant de premier plan d’équipements de test de semi-conducteurs, et Tokyo Electron, un important fabricant d’équipements de production de semi-conducteurs, ont bénéficié d’une forte demande liée à l’essor continu de l’intelligence artificielle et de la production de semi-conducteurs de pointe.
Les actions européennes ont enregistré un rendement de -1,2 % au troisième trimestre, les gains réalisés en début de période ayant été annulés par un mois de septembre plus difficile.
Les marchés émergents ont enregistré un rendement de -0,2 % (en dollars canadiens) au troisième trimestre 2026, portant les gains depuis le début de l’année à 26,4 %.
Les actions taïwanaises ont gagné 4,3 % au troisième trimestre, soutenues par les gains dans certains secteurs de la technologie en raison de la demande continue pour les semi-conducteurs liés à l'IA. Cependant, Taiwan Semiconductor Manufacturing Company (TSMC), un fournisseur majeur de puces avancées pour l'intelligence artificielle et les centres de données, a vu ses actions baisser de 4,5 % au cours du trimestre.
Les actions sud-coréennes ont chuté de 8,2 % au troisième trimestre, les titres de semi-conducteurs étant sous pression après de fortes hausses plus tôt dans l'année. Samsung Electronics a perdu 19,6 %, tandis que SK hynix a chuté de 33,0 %, alors que les investisseurs deviennent de plus en plus prudents quant à l'évaluation des semi-conducteurs malgré une demande continue pour les puces liées à l'IA.
Les actions chinoises ont gagné 3,5 % au troisième trimestre, soutenues par la bonne tenue des valeurs technologiques et par l’anticipation de nouvelles mesures de relance économique de la part du gouvernement chinois.
Les actions indiennes ont enregistré un rendement de -4,6 % au troisième trimestre, la hausse des prix du pétrole et la dépréciation de la roupie pesant sur le marché. Les investisseurs étrangers ont également réduit leur exposition aux actions indiennes, accentuant ainsi la pression sur le marché.
Au cours du troisième trimestre de 2026, le taux des obligations du gouvernement du Canada à 10 ans est passé de 3,38 % à 3,99 %, entraînant une baisse du prix des obligations et un rendement total de -3,0 % pour ces titres sur le trimestre.
Le taux des obligations 10 ans canadiennes demeure nettement inférieur aux états-uniennes, en partie parce que l’inflation est un peu mieux maitrisée. C’est aussi et surtout le reflet d’une situation fiscale beaucoup plus enviable, avec le ratio dette/PIB le plus faible des pays du G7 (en tenant compte des importants actifs des fonds de pension canadiens).
Aux États-Unis, le taux des obligations 10 ans a grimpé de 4,44 % à 5,29 %, pour les raisons qu’on citait plus haut : inflation persistante, compétition entre le gouvernement et les entreprises sur le marché obligataire et une situation fiscale qui se détériore, sans perspective d’amélioration